源泉徴収票の見方|4つの金額・交付時期・転職時の提出と紛失対応
公開: 2026/07/07 ・ 最終更新: 2026/10/07 ・ 著者: 与謝秀作
源泉徴収票の4つの金額を架空例で解説。2026年分の交付期限、同じ年の前職給与の合算、年調未済の見方、紛失と未交付それぞれの対応を確認できます。
公開: 2026/07/07 ・ 最終更新: 2026/10/07 ・ 著者: 与謝秀作
源泉徴収票の4つの金額を架空例で解説。2026年分の交付期限、同じ年の前職給与の合算、年調未済の見方、紛失と未交付それぞれの対応を確認できます。
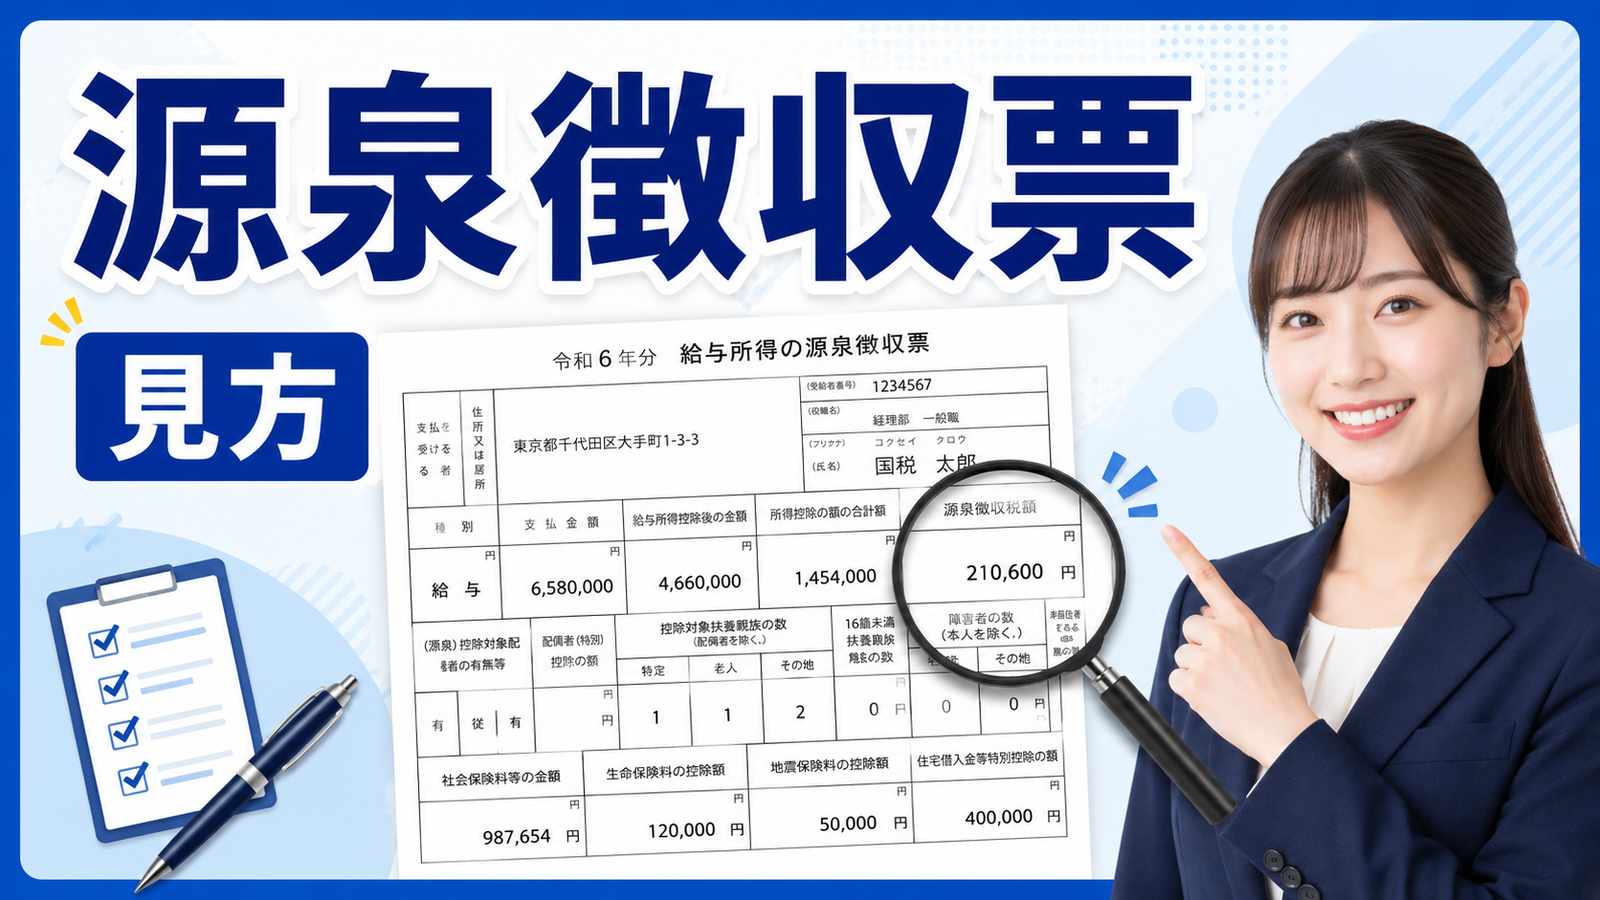
給与所得の源泉徴収票は、その年の給与等、給与所得、適用された控除、源泉徴収した所得税等をまとめた書類です。手取り年収を示す書類ではありません。まず「支払金額」「給与所得控除後の金額(調整控除後)」「所得控除の額の合計額」「源泉徴収税額」の4欄を読み分けましょう。
対象は日本の給与所得の源泉徴収票で、2026年10月7日確認の情報です。退職所得や公的年金等の源泉徴収票とは、欄や税の計算が異なります。また、年末調整済みか、途中退職で年調未済かによって、金額の意味を確認する必要があります。
欄の名前 | 読むポイント |
|---|---|
支払金額 | その年の給与・賞与等の課税対象の額面。非課税通勤手当は含まない |
給与所得控除後の金額(調整控除後) | 給与所得控除と、対象者は所得金額調整控除を反映した給与所得 |
所得控除の額の合計額 | 社会保険料、基礎控除、扶養等の適用される所得控除の合計 |
源泉徴収税額 | 徴収した所得税等。年末調整済みなら年末調整で精算した額 |
「支払金額−源泉徴収税額」が手取りになるわけではありません。給与から引かれた社会保険料、住民税、会社の独自控除もあり、住民税はこの票に記載されません。課税所得の専用欄もないため、4欄の名前だけを見て年収・所得・手取りを同じ数字として使わないようにします。
給与以外の所得なし、所得金額調整控除の対象外、社会保険料控除75万円、基礎控除104万円、ほかの所得控除・税額控除なしで年末調整する例です。75万円は計算のために置いた仮定で、保険料率から求めた実額ではありません。
主要欄 | 例の金額 |
|---|---|
支払金額 | 5,000,000円 |
給与所得控除後の金額(調整控除後) | 3,560,000円 |
所得控除の額の合計額 | 1,790,000円 |
源泉徴収税額(年末調整後) | 90,300円 |
この例では給与所得控除144万円、課税所得は356万円−179万円=177万円です。所得税88,500円に2026年の復興特別所得税分を加え、年末調整の100円未満切捨てで90,300円となります。国税庁の年末調整の計算順に沿った例であり、実際の票は本人の控除等により変わります。
毎月の源泉徴収は概算の徴収で、年間の最終税額と一致するとは限りません。年末調整では年税額と年間徴収額を合わせ、差額を還付または追加徴収します。途中退職して年末調整をしていない票では、源泉徴収税額はその時点までの徴収額です。給与所得控除後や所得控除合計の欄が空欄の場合もあり、最終的な税額や所得がゼロという意味ではありません。
2026年分の基礎控除等の見直しは原則2026年12月1日施行で、2026年分の所得税に適用されます。11月までの月次源泉徴収はこの改正で変わらず、12月の年末調整などで対応します。途中退職で新しい控除が精算されていない場合は、確定申告で適用・精算する必要があるかを確認しましょう。
場面 | 交付期限の目安・原則 |
|---|---|
通常の年分 | 原則、翌年1月31日まで |
2026年分 | 2027年2月1日まで(1月31日が日曜日) |
年の途中で退職 | 退職後1か月以内 |
会社での配布日は年末調整や給与処理によります。電子交付を使う会社もあるため、人事・給与担当の案内を確認してください。紙で受け取っていないときも、従業員サイトに交付されていないかを先に調べると、紛失と未交付を判断しやすくなります。
年の途中で転職した場合、その年に前職で扶養控除等申告書を提出して受けた給与などを、転職先で確認して合算し年末調整します。確認には前職の給与所得の源泉徴収票等を使います。前職分を確認できないときは年末調整できず、本人が確定申告で精算することになります。詳しくは国税庁の中途就職者の年末調整を確認できます。
例 | 扱い |
|---|---|
2026年4月退職・6月入社 | 2026年分の前職票を提出し、条件を確認して合算 |
2025年12月退職・2026年1月入社 | 2025年分を2026年分給与へ合算しない |
同時に別の勤務先の給与もある | 従たる給与を全て合算するとは限らず、確定申告要否を確認 |
同年に複数回転職 | 摘要欄の前職合算状況を確認し、二重計上を避ける |
提出前に年分、本人氏名、勤務先、退職日、摘要欄の前職情報を確認します。現職の票に前職分が含まれる場合、別に残った前職票の金額を再度足さないようにしてください。入社直後に提出方法と期限を聞いておくと、年末の書類不足を防げます。
状況 | 最初の対応 |
|---|---|
受け取ったが紛失した | 勤務先・前職へ再発行を相談 |
一度も受け取っていない | 電子交付の有無を調べ、交付を依頼 |
記載に誤りがある | 給与担当へ根拠資料を示し、訂正の要否を確認 |
未交付で依頼しても対応がない | 依頼の記録を整理し、税務署へ不交付届等を相談 |
会社の交付義務と、無制限の再発行が当然に保証されるという話は別です。国税庁の「源泉徴収票不交付の届出」は、交付を受けていない場合の手続きで、紛失後の再発行申請ではありません。倒産・連絡不能のときも、一度受け取っていたかを整理して税務署に相談します。
給与所得の源泉徴収票について、2026年分の交付状況(または再発行の可否)を確認したくご連絡しました。氏名、在籍期間、必要な年分は以下のとおりです。受取方法と予定時期をご案内いただけますでしょうか。
源泉徴収票には収入や家族に関する情報が載ります。一般的なメールに個人番号などを追加して送らず、提出先の指定方法を使いましょう。年収証明や転職時の確認に使えるよう、必要な年分を分けて保管しておくと便利です。
2026/10/22
初任給はいつから使える?次の給料日までの生活費と支払計画の作り方初任給を受け取る前後の生活費を整理。締切日・支払日・対象期間、立替精算、控除の開始を確認し、日付順の例で給料日前の不足を見つける方法と、給与担当への質問を紹介します。
2026/10/21
社会保険料とは?給与明細の種類・計算の基礎・金額が変わる理由会社員の給与明細で社会保険料を確認する方法を解説。健康保険・厚生年金・雇用保険の計算基礎を分け、2026年度の東京の料率による本人負担例、支援金、金額が変わる理由、担当者への質問を整理します。
2026/10/12
キャリアブレイクとは?空白期間からの再就職準備と面接での伝え方キャリアブレイクと職歴の空白期間・休職の違いを解説。離職後の再就職に向けた勤務条件と経験の整理、応募準備の4段階、育児・介護・学び直し・休養の面接例文と相談先を紹介します。